随着AI数据中心和芯片投资快速膨胀,科技巨头正在越来越多地借助一种特殊担保结构,为基础设施项目融资提供信用支持,同时避免将相关敞口全部计入自身资产负债表。
2026年9月20日,据《金融时报》分析,仅过去12个月,科技巨头提供的此类担保规模就高达3000亿美元。
Meta去年秋季率先在大型数据中心项目中采用这一模式,此后Broadcom和Nvidia也开始跟进。
这种安排通常被称为“剩余价值担保”(ResidualValueGuarantee)。
科技企业并不直接承担整个项目的债务,而是为数据中心、芯片等资产未来的最低价值提供保证。如果这些资产未来出售或重新出租时的价格低于事先约定水平,担保方需要承担其中的差额。
相关债务通常由持有数据中心或芯片资产的特殊目的载体(SPV)发行,而不是由科技巨头直接举债。
这样一来,项目可以借助Meta、Nvidia、Broadcom等企业的信用获得更低成本的资金,而担保企业自身不需要将全部债务计入资产负债表。
华尔街银行家因此将这种模式称为“资产负债表效率更高”的融资方式。
如果未来AI使用需求低于预期、算力供应过剩,或者相关商业模式无法支撑如此庞大的基础设施投资,这些目前主要留在表外的担保敞口可能转化为实际负担。
信用评级机构KBRA高级董事DougColandrea表示股票配资倍数怎么调,过去一年科技企业的表外敞口已经显著扩大,这也让相关企业的信用风险结构变得更加复杂。
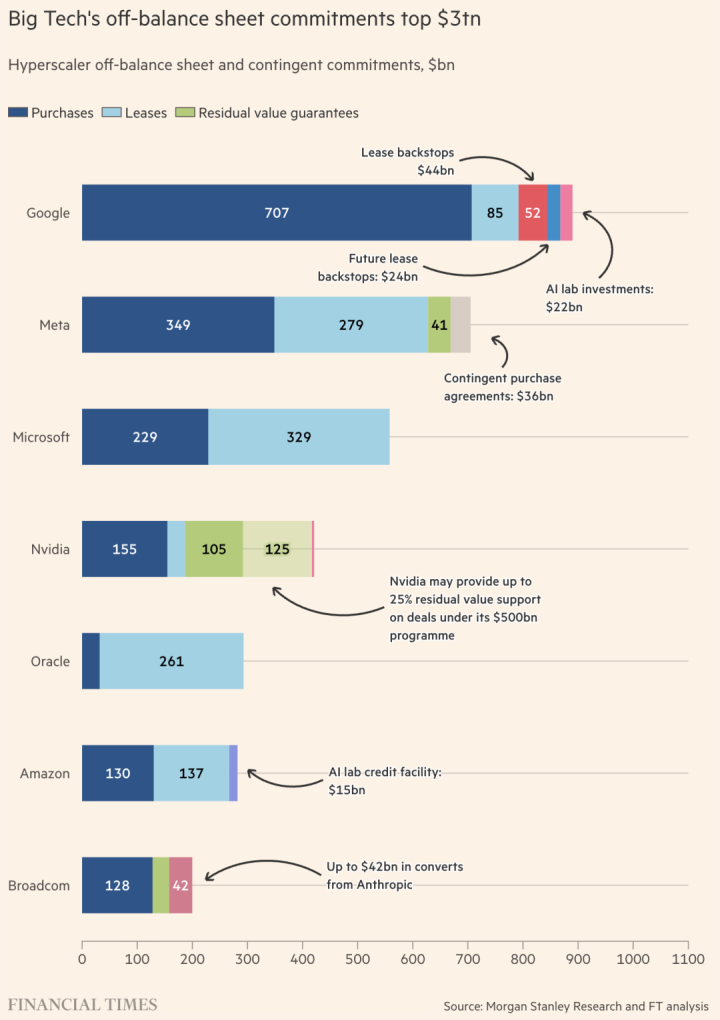
随着科技巨头规划中的AI支出开始超过自身现金流,如何管理资产负债表、维持投资级信用评级,并继续获得规模庞大且成本较低的企业债融资,正变得越来越重要。
摩根士丹利分析师统计,7家大型云计算和芯片企业目前各种表外承诺和信用支持合计已超过3.1万亿美元。
3.1万亿美元不仅包括剩余价值担保,也包括其他未来承诺和信用支持。
CIBCPrivateWealthUS固定收益主管TimMusial表示,市场正在关注这些不断增加的未来承诺,因为各家企业都在争夺算力。
对于提供资金的银行和投资者而言,剩余价值担保解决了另一个问题,AI芯片和数据中心设备更新速度很快,金融机构投入数百亿美元融资时,需要面对相关资产未来快速贬值的风险。

如果科技巨头愿意为这些资产的最低价值提供支持,金融机构承担的风险就会下降,相应融资成本也会降低。
元股证券:ygzq.hk《金融时报》称,带有这类担保的项目,其融资利率通常只比担保企业自身债券高100至150个基点。
Broadcom是今年首家采用这一模式的大型芯片企业。
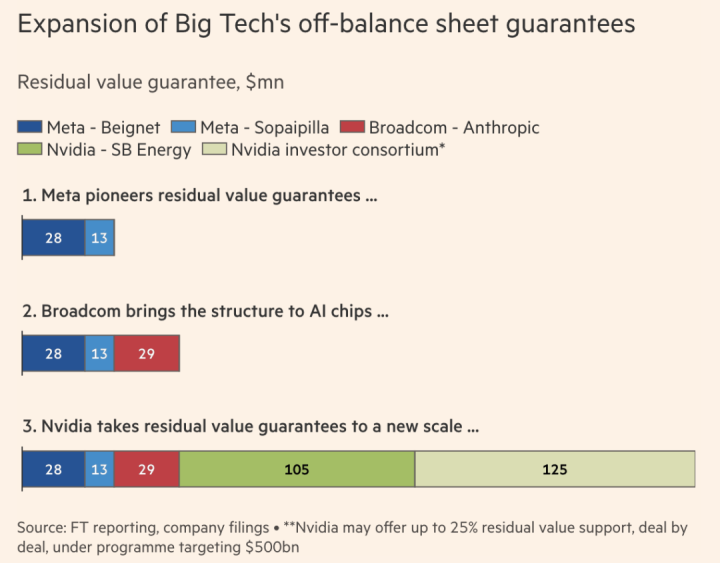
今年6月,Broadcom在一笔面向Anthropic的芯片融资交易中承担了290亿美元风险敞口。
按照交易安排,一个特殊目的载体将购买约1GW芯片,再将这些芯片出租给Anthropic。
炒股配资排名Broadcom和Google共同设计了这套芯片供应及融资方案。
Broadcom最新季度文件显示,这笔信用支持对自身资产负债表影响很小。
《金融时报》称,Broadcom明年还可能继续使用类似担保,为计划中的芯片交付融资,其中包括再向Anthropic提供5GW芯片,以及向OpenAI提供1.3GW定制芯片。
Broadcom向投资者表示,考虑到头部前沿AI实验室的盈利趋势以及相关资产自身仍具有价值,真正触发这些担保的概率较低。
Nvidia上个月也公布了类似的供应商融资计划。
高盛和一批华尔街投资者正在筹集总计5000亿美元资金,用于建设采用Nvidia芯片的AI基础设施。
Nvidia表示,可以为相关交易提供最高相当于资产价值25%的剩余价值支持。
规模更大的一笔交易来自OpenAI在俄亥俄州的数据中心项目。
Nvidia已向软银旗下SBEnergy提供1050亿美元担保,后者正在当地为OpenAI建设大型数据中心园区。
按照目前的交易结构,在OpenAI于2028年开始租赁之前,Nvidia不需要确认相关资产负债表负债;即使租赁启动后,这套担保安排也会限制需要计入账面的负担。作为交换,该园区未来20年将独家使用Nvidia硬件。
这类担保之所以比传统付款担保更容易获得较轻的资产负债表处理,核心在于担保方并不是无条件偿还全部债务。
如果项目出现问题,相关资产会先通过竞争性出售等方式变现,实际出售所得会抵扣担保敞口,科技企业只需要补足最终处置价格与约定担保价值之间的差额。
摩根士丹利结构性产品资本市场负责人RichardMyers表示,正因为担保方承担的只是这一差额,剩余价值担保在资产负债表上的处理通常比传统付款担保更轻。
最早将这种结构大规模用于AI基础设施融资的是Meta。
Meta为其与BlueOwl合作建设的路易斯安那州Hyperion数据中心提供了280亿美元剩余价值担保。该项目规划容量2GW,占地约400万平方英尺,预计到2030年投入运行,其用电规模相当于约150万户家庭。
借助Meta的担保,Hyperion最终获得270亿美元债务融资,融资成本与Meta自身债券相比只高约150个基点,而Meta账面确认的相关风险仍然很少。
今年7月,Meta又采用类似结构,为得克萨斯州埃尔帕索一座1GW数据中心项目提供支持。
不过,风险留在表外,并不等于风险不存在。
信用评级机构已经开始将部分担保风险重新纳入科技企业的杠杆评估。
标普的做法是,先对相关数据中心或芯片进行压力情景估值,再比较这一价值与担保水平之间的差额。如果担保价值明显高于资产在压力情况下的预计出售价值,这部分差额就可能被计入企业的调整后负债。
标普全球基础设施研究负责人PierreGeorges表示,他看到的剩余价值担保交易中,压力情景下资产价值与债务之间最大的缺口约为25%。
以一笔200亿美元交易计算,相当于可能需要在担保企业的杠杆指标中额外计入约50亿美元负债。
对于Meta的Hyperion项目,标普已经对数据中心估值进行了较严格的折价,但压力情景下的资产价值依然高于其支持的债务,因此没有额外调高Meta的杠杆水平。
Georges表示,目前多数项目即使经过压力估值,资产价值与债务之间的缺口仍接近于零。
真正的风险会在AI基础设施投资回报不及预期时显现。
如果未来AI使用需求不足、算力出现过剩,或者相关商业模式无法支撑如此庞大的基础设施投资,今天留在资产负债表之外的担保敞口,最终可能逐步转化为科技巨头需要承担的实际负担。
信用评级机构KBRA高级董事DougColandrea表示,过去一年科技企业的表外敞口已经显著扩大,这也让相关企业的信用风险结构变得更加复杂。
元股开户|股票证券杠杆配资服务平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯